




















「ドコモ口座」事件の教訓はこれからのキャッシュレス業界をどう変えるか(4/4 ページ)
提案にはなるが、利用者の預金を預かってさまざまな金融サービスの基点という立場を生かしつつ、もっとユーザーのことを知るフロントエンド部分を担うサービス企業と密接に動くべきではないかと思う。
具体的には、よりアクティブな“生”の情報を持つ決済サービスの事業者と連携し、セキュリティの確度を高めつつ、利便性をさらに高めるように深くフロントエンドのサービス群に浸透していくべきではないかと考える。
実際、ゆうちょ銀行のケースでは「ユーザーの決済部分でのフロントエンドの活動をまるで把握できていない」ことが不正利用追跡での問題となり、ドコモがユーザー対応に当たって逐一銀行側の対応待ちになるなど連携の悪さが目立った。ある業界関係者は「本来Web口座振替はスマホ決済のチャージを目的としたものではなく、フロントのサービス内容に応じた仕組みをきちんと用意する必要がある」と述べており、起こるべくして起こった事件だと筆者は見ている。
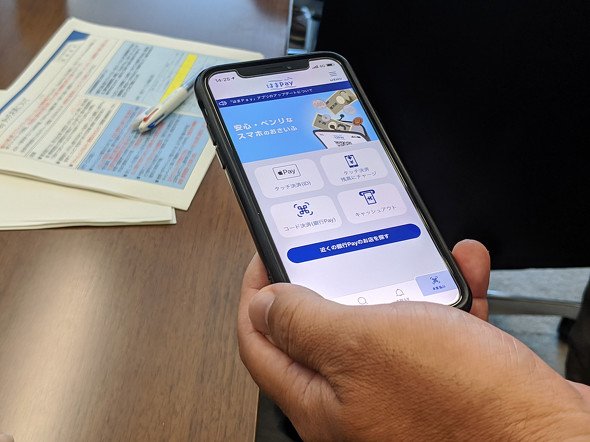 銀行側からモバイルを通じてユーザーに歩み寄る試みは続いている。横浜銀行はiDやQRコード決済も利用可能な「はまPay」アプリをリリースする
スマホで便利に使える仕組みが国や銀行から出てくるか
「使わない層を切り捨てる意見だ」という感想を抱くかもしれない。しかし日本においてもスマートフォンの普及率が過半数に達する現在、スマホを使ったモバイル決済はもっと便利になり、人々の生活のさらに中心へと向かう可能性を秘めている。
一方で、金融サービスの中核である銀行はまだこのトレンドに対応しきれておらず、さらなるユーザーへの歩み寄りが必要だ。北欧でモバイル送金や決済サービスが成功した理由について取材した際、関係者らは「スマホ普及率の高さ」をその理由に挙げていた。シンプルな仕組みを皆が所持しているデバイスで便利に利用できるようにすることで、当たり前のように利用してもらえるというわけだ。
現在日本でもマイナンバーカードに保険証や免許証の機能を合わせ、さらにそれをスマホに搭載しようという動きが進んでいる。国としてモバイルの比重を高める戦略を採るのであれば、それに合わせていくことが成功の秘訣(ひけつ)につながる。
正直なところ、スマホへのマイナンバーカード搭載がここまで挙げた問題を全て解決するとは思わない。オンラインでの本人手段として使えるとは思うものの、あくまでそれだけだ。
それに付随する行政サービスの他、スマホ経由で利用できる各種サービスやアプリがそれと連動して動いてこそ価値が出てくる。現状のスマートフォンを使った決済サービスと銀行の足りない部分を補う役割が期待される。
2021年は、こうした業界の動きを反映しつつ、今後数年先を見据えて日本におけるモバイル決済はどうあるべきかを改めて考えるタイミングとなるだろう。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
GMO、ランサム被害にあった顧客に新しいPC提供へ 犯行グループは1人の顧客情報公開か
-
2
資さんうどん、従業員の退職理由などが外部から閲覧可能に 委託先の勤怠システムに設定不備
-
3
NECのルータ「Aterm」、PHP脆弱性の影響なし 設定画面URLの「.php」は無関係
-
4
GMO、不正アクセス実行犯の手がかりに懸賞金 1億5000万円規模
-
5
「楽天トラベル」に不正アクセス 顧客情報最大約260万件など流出か 予約者約3.6万件のクレカ情報も
-
6
GMO不正アクセスの犯人サイト、ドメイン停止を確認
-
7
「推しがそばにいる日常」を ソニー、5万円台の裸眼3Dディスプレイ アニメ公式コンテンツに対応
-
8
メアドを検索→AIで“その人専用フィッシングメール”を生成する手法、クリック率が約2.7倍に 7000人以上で実験
-
9
So-net、会員情報約259万件が漏えい 一部メールサービスではパスワードも流出
-
10
GMO、攻撃者の公開情報に「アクセスは絶対に控えて」 悪質な拡散者には法的措置を準備
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR