新リース会計対応を円滑に進めるための「判断軸」と「進め方」:プロシップ×中田清穂氏が語る
新リース会計基準への対応はなぜ進まないのか。「専門家の指示」に従うだけでは無駄な管理工数が増えるリスクもある。現場の負担を最小限に抑える正しい判断軸と、今からでも間に合う具体的な方法とは。
2027年4月に始まる会計年度から強制適用される新リース会計基準(以下、新基準)。原則、借り手側の全てのリース契約をオンバランス化する新基準への対応には、リース契約の洗い出しや影響額の試算、リース期間の合理的な見積もり、継続管理の仕組みの整備といった作業が必要になる。強制適用まで1年を切った今、本来は大半の企業が本格的なシステム移行のフェーズに入っているべきだ。しかし、現場では「監査法人との合意に想定以上の時間がかかっている」ことや「他部門からの協力が得られず、会計方針の策定や適切な業務プロセスの構築に時間がかかっている」との嘆きの声が多く聞かれる。
新基準対応のソリューションを提供するプロシップは2026年7月、経理担当者を対象にした新基準対応に関するアンケートの結果を発表した。果たして、準備はどこまで進んでいるのか。考慮すべきポイントとは。プロシップの巽俊介氏と、公認会計士の中田清穂氏が、調査結果を基に新基準への対応に向けた考え方と、具体的な進め方について語り合った。
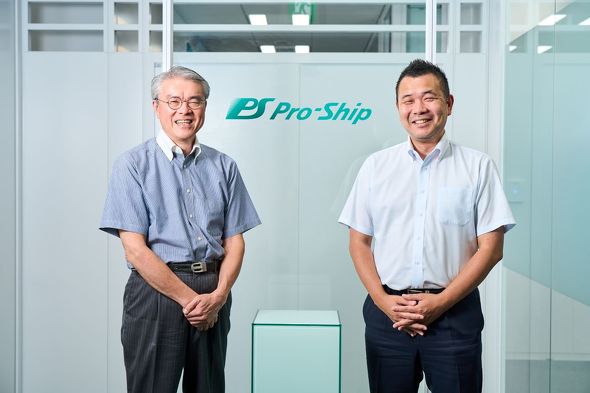
※以下、敬称略。
難解な会計基準が方針整理でさらなる混乱を招く
巽: アンケートの結果を見ると、残念ながら対応が進んでいない実態が見て取れます。一般的なロードマップに準じると、2026年7~9月の時期は「契約調査、影響分析」(フェーズ1)、「会計方針、システム化方針検討」(フェーズ2)をすでに完了させて、「システム導入」(フェーズ3)が終わりかけていてもおかしくありません。

ところが、回答した企業の59.8%が、準備の初期段階から方針検討段階(フェーズ2)にとどまっていました。注目すべきは、その割合が2026年3月の前回調査(58.5%)からほとんど進展していない点です。一番の原因は、新基準の難解さから対応方針をまとめ切れず、次のフェーズに踏み出せない企業が多いと考えます。

中田: 全くの同意です。新基準の対応において「どう考えてどう処理すべきか」という原則は、企業会計基準委員会(ASBJ)がすでに明示しています。ただし、実際の契約で、どう処理すべきかまで具体的に落とし込むためには“解釈”の作業が伴います。それには高度な会計知識が必要で、経理担当者にとって容易ではありません。ここで戸惑いや混乱が生じ、作業が遅滞しているようです。
頼る先の判断基準は「三段論法」で回答できているか否か
中田: 誤った判断を行うと、架空の資産や負債の計上が発生します。さらに無駄な工数も増えます。それだけではなく、資産や負債の過大計上を招く恐れもあります。結果的に財務諸表の比較可能性が失われてしまいます。
巽: IFRS16号(リース)の先行事例を振り返ると、これまで話を伺った約100社の中で、借上社宅をオンバランスしている企業は半数程度という実態がありました。もちろん重要性の原則による影響はありますが、同程度の売上規模であってもオンバランスの判断が分かれるケースが散見されます。そのため、比較可能性の観点で、利害関係者にとって重大な課題になり得ると考えます。こうした判断のばらつきを回避するためには、どのような施策が考えられますか。
中田: 一番は、公認会計士が正しい知識を備えて、適切な判断ができているかを確認することです。分かりやすい目安が、こちらの質問に新基準の条文や規定に基づいた「三段論法」で回答できるか否かです。
前述の通り、新基準では、オンバランス化の対象についてのルール(リースの識別や重要性)が示されています。それを現状の契約と照らし合わせて解釈した結果が結論となります。
典型的な例が、少額リースの取り扱い(いわゆる300万円基準)についてです。現行の基準は、借り手にとって重要性が乏しい1契約当たり総額300万円以下の少額リースについてはオフバランス処理を認めています※1。
新基準においても少額リースの簡便的な取り扱いは踏襲されて、300万円以下の契約については重要性がないことを証明しなくても簡便的な処理ができます。このため公認会計士の中には、新基準でも「300万円を超える契約はオンバランス化すべきだ」と説明する人がいます。しかし、必ずしもそのような解釈になるわけではありません。なぜなら、新基準の適用指針の本文には「300万円」という明確な金額が記載されておらず※2、結論の背景で300万円以下の契約については、重要性がないことを証明しなくても従来通り簡便的な処理ができることを認めているだけなのです。
新基準の基になったIFRS16号は「重要性の数値基準は企業によって異なる」という重要性の原則が適用されることが明記されています。これらを踏まえると、日本の新基準でも300万円を超えていても、企業にとって重要性が乏しければ簡便的な処理ができるはずです。
※1 企業会計基準適用指針第16号35項「少額リース資産及び短期のリース取引に関する簡便的な取扱い」
※2 企業会計基準適用指針第33号22項「少額リースに関する簡便的な取扱い」
新基準対応のポイントは「オンバランス化の対象を減らす」こと
巽: プロシップはセミナーを通して、新基準の考え方や公認会計士との向き合い方といった情報を発信しています。中田さんにもセミナーに登壇していただいていますが、各回約300人の申し込みがあり、大きな反響を集めています。セミナー参加者からの質問などから、適用まで残り1年を切っても、会計方針が固まっていない実情が見えてきます。
中田: セミナーで寄せられる質問には、具体的な契約内容を示した上で「この場合はどうすべきですか」といった質問も多いですよね。多くの経理担当者が判断に迷い困り果てているのだと痛感します。
私がプロシップさんのセミナーで常に提示している方針は、「新基準を正しく理解してオンバランス化の対象を適切に減らす」ことです。対象が少ないほど手間やコストを削減できます。新基準の正しい解釈と合理的な判断で、オンバランス化の対象は格段に減らせるはずです。
巽: 対象が減れば、「Excel」などの表計算ソフトで管理できる可能性もありますか。
中田: 結果的にあり得るかもしれませんね。私は決して表計算ソフトでの管理を推奨しているわけではありません。新基準適用後は、契約の更新や家賃の改定などによって、リース負債の再測定などが生じます。表計算ソフトに計算式を埋め込む手間は大きく、人手である以上はミスも避けられません。管理は属人的になりがちで、作業を引き継ぎにくいという課題になり得ます。
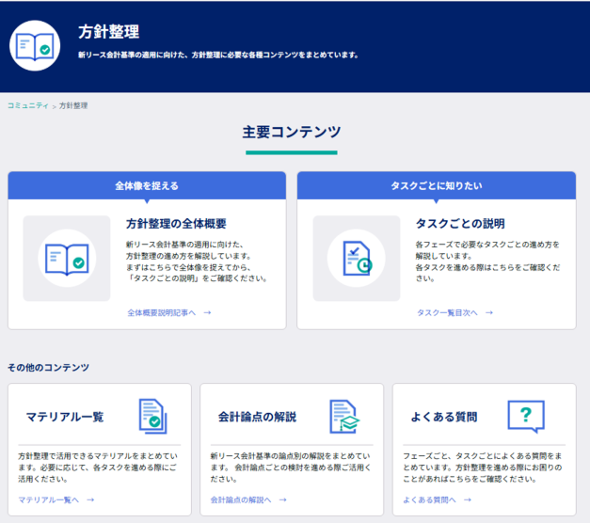
巽: 当社のセミナーは「経理担当者さまの困り事の解消」を第一の目標に掲げています。当社システムを選択していただく企業が少なくなっても、経理担当者さまにとって真に有益な解決策をお届けするセミナーの開催は、当社の経営ミッションに合致するものです。そして、セミナーに加えて有益な解決策を発信するために力を注いできたのが「新基準 方針整理サイト」の整備です。
同サイトでは、新基準を理解するための動画や資料、調査票、リース契約の洗い出しや会計方針の策定といった、新基準の適用までに必要な資料集などをダウンロードできます。この資料集はIFRS16号を任意適用された企業さまをご支援した際に蓄積したプロシップ独自のノウハウを反映しています。同サイトは、これまでに600社以上、1300人を超える経理担当者さまに利用されています。
対応作業を網羅的に整理した実践コンテンツ
中田: 私もコンテンツを確認しました。中でも特に高く評価している点が、新基準対応の全てのロードマップに必要な作業内容やテンプレートが用意されている点です。強制適用まで1年を切っていますが、このサイトにあるリース契約の調査票や会計方針書、さらには業務フローなどの資料集を使って対応することで、今からでも適用開始までの作業完了も可能になるでしょう。
巽: 国内でIFRS16号の任意適用が始まった2019年当時も、今とよく似た混乱が各企業で見られました。企業がつまずくポイントも今回と酷似しており、多くが「知見不足が原因で対応方針がまとまらない」というものでした。今にして思えば、重要性の数値基準など、自社の実務に即してオンバランス化の対象を絞り切れなかったことが一因と言えます。
新基準対応も、自社の状況に合った「実務的な落とし所」をどう見極めるかがプロジェクト成功の最大の鍵となります。プロシップが開催するセミナーや方針整理サイトには、企業が迷いがちなポイントを突破するための実践的なヒントが詰まっています。これらの情報を存分に活用していただき、迷いや間違いのない万全の対応をしてほしいですね。
Copyright © ITmedia, Inc. All Rights Reserved.
 新リース会計対応は「当社の使命」 1100社の支援と世界一を目指すプロシップの挑戦
提供:株式会社プロシップ
アイティメディア営業企画/制作:ITmedia ビジネスオンライン編集部/掲載内容有効期限:2026年11月5日