




















「フリーランス」は老後をどう設計するべきか(1/2 ページ)
7月上旬に金融庁が発表した「老後資産が2000万円必要」という試算が、波紋を広げている。すでに現時点で2000万円足りないのであれば、現在の年金給付を抑えて未来の年金給付へスライドさせ、平均化する改革は難しくなる。政府としては火消しに必死だが、別の試算では3000万円近く必要という数字も飛び出すなど、すでに炎上状態にある。おそらく参院選の争点にもなるだろう。
 日本年金機構
すでに年金は、払った額ほどはもらえないことは確定している。なぜならばこの制度は未来の自分への積み立てではなく、現役世代が老後世代へ今お金を送る、「仕送り制度」にしか過ぎないからだ。払う側の人数が多く、受け取る側の人数が少なければ成立するが、逆転すれば破綻する。そのため年金事業は資産運用をして不足分をカバーしようとしたが、それも失敗して傷口を大きくしてしまったのが、現在の年金破綻に至る道筋である。
それはすでに多くの人がご存じのところだとしても、今回の2000万円が騒動になったのは、この2000万円という数字が非常に生々しい金額だからである。2017年に総務省が発表した家計調査報告によれば、1世帯当たりの貯蓄額の平均値は1812万円。
みんなそんなに貯金しているのかと驚かれるかもしれないが、実際にはこの数字を引き合いに出すのは正しくない。なぜならば、この調査における貯蓄額は、金融機関への現金貯蓄だけでなく、生命保険等の掛金等も含まれるからである。生命保険は死亡すれば支払われるが、生きているうちに使えるお金ではない。
つまり、今手元に2000万円の現金預貯金がない状態で運悪く長生きしてしまったら、生命保険の保険料払い込み期間完了を待って解約し、解約返戻金を手に入れるという方法もあり得る。死亡した時の保険金はなくなるが、生きているうちに迷惑をかけたくないという人は、そういう選択をするケースが増えるだろう。今度は、生命保険というシステムが破綻する可能性も出てくる。
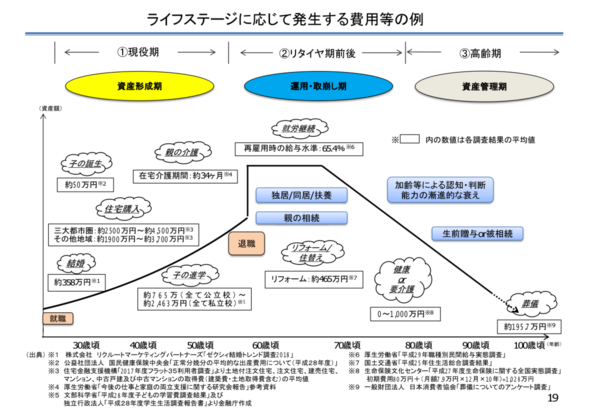 ライフステージに応じて発生する費用等の例(金融審議会 「市場ワーキング・グループ」報告書より)
筆者は今55歳なので、保険料支払期間完了まであと5年。一般的に定年と言われる年齢まではあと10年ある。現在持病らしい持病もないようだし、あと10年ぐらいは生きていられそうだ。
最悪のケースを想定していくと、10年後に現在かけている生命保険を解約すると、だいたい1500万円ぐらいは手に入るだろう。それ以降の病気・入院の際は掛け捨ての損害保険でカバーするとして、あと10年かけて残り500万円をなんとかするという事になる。
ただ、現在育ち盛りの子供が3人、10年後には一番下の子が22歳。残り10年で500万円の貯金も、怪しくなってくる。そうなると、65歳でハイ定年、というわけにはいかなくなる。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
GMO、ランサム被害にあった顧客に新しいPC提供へ 犯行グループは1人の顧客情報公開か
-
2
NECのルータ「Aterm」、PHP脆弱性の影響なし 設定画面URLの「.php」は無関係
-
3
GMO、不正アクセス実行犯の手がかりに懸賞金 1億5000万円規模
-
4
auメールで朝から障害 全国で利用しづらい状況に
-
5
「楽天トラベル」に不正アクセス 顧客情報最大約260万件など流出か 予約者約3.6万件のクレカ情報も
-
6
Apple、M6搭載の14インチ「MacBook Pro」発表 AI性能向上、33万9800円から
-
7
GMO、攻撃者の公開情報に「アクセスは絶対に控えて」 悪質な拡散者には法的措置を準備
-
8
IPO目論見書に「AIは人類の存亡リスク」「コードの9割はClaude製」 Anthropicが示した規格外の見立て
-
9
メアドを検索→AIで“その人専用フィッシングメール”を生成する手法、クリック率が約2.7倍に 7000人以上で実験
-
10
So-net、会員情報約259万件が漏えい 一部メールサービスではパスワードも流出
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR