




















乱立する日本の金融決済システムは海外と比べて遅れているのか? そうとも言い切れない事情(2/4 ページ)
日本の決済手数料が高い原因は何か?
諸外国に比べ、日本のカード決済手数料は高いとされる。一例としてリクルートの「Airペイ」を挙げるが、American Express、Mastercard、Visaで3.24%、JCBやその他で3.74%となっている。これを例えば米国のSquare(Block)の事例でいえば、1トランザクションあたり10セントのミニマムチャージはあるものの、手数料は2.6%となっており、日本と比較して2割ほど安い。
欧州ではクレジットカードとデビットカードともに手数料(Interchange Fee)の上限が規定されており、全体に米国などと比較しても低めの水準に抑えられている。中国でも欧州と同等程度の手数料が設定されており、やはり低く抑えられているようだ。
手数料の設定は業態や取引量によって変化するほか、アクワイアラが戦略的に加盟店向けの手数料を引き下げることもあり一様ではないため、一律での比較は難しいが、世界的な平均と比べれば日本の手数料は1%程度高いというのは事実のようだ。
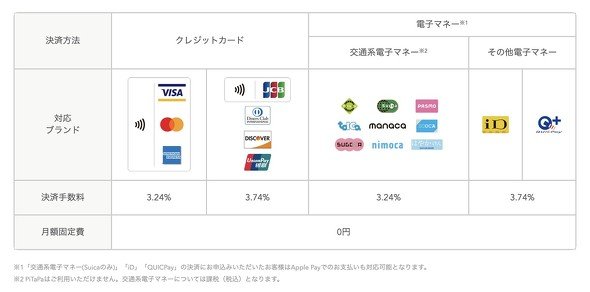 リクルートのAirペイの決済手数料
「カード会社がぼろ儲けしている」と説明できれば簡単だが、そう単純な話でもないのがこの問題の難しいところだ。理由としては2つあり、「日本のカード決済のビジネス構造」「そもそもシステム利用料が高い」といった課題がある。
後者については、全銀システムにおける送金手数料や、NTTデータの「CAFIS」といったシステム利用料の高さがよくやり玉に挙がっている。リアルタイム性や安全度などが評価されているが、1トランザクションあたりの利用料が高く、最近のキャッシュレスの潮流である小額決済の利用において重石になりやすい。
近年はその問題も是正されつつあるものの、まだまだ高コストという声はよく聞く。「マルチアクワイアリング」と呼ばれる相乗り構造により、システム周りが複雑になっているという問題もある。全体に日本での高コスト体質がシステム由来にあるというのは筆者も同意するところで、今後改善すべき点なのは確かだ。
一方で難しいのが前者のビジネス構造に由来する部分で、高い手数料にもかかわらず、カード会社の収入がそれほど大きくない点だ。例えば、経済産業省が手数料に関する調査報告を出しているが、カードを発行する「イシュア」の利益は全体の8.5%でしかなく、コストの4割をポイント還元を含む販促費などに圧迫されている状態だ。
売上構造としても、半分近くを占めていた手数料収入は減少傾向にあり、最近ではリボを含む手数料収入やカード年会費などの収入でようやく利益を出せるという水準だ。日本ではクレジットカードのリボ払い利用が諸外国よりも少なく、採れる戦略が限られているというのが現状となる。しかもポイント還元の存在がごく当たり前という商習慣のなか、コスト負担から利益は低くならざるを得ない。「ポイント原資負担」「金利手数料の少なさ」という日本のクレジットカード事情に由来する側面が大きく、その構造を簡単に変えられない点が課題となる。
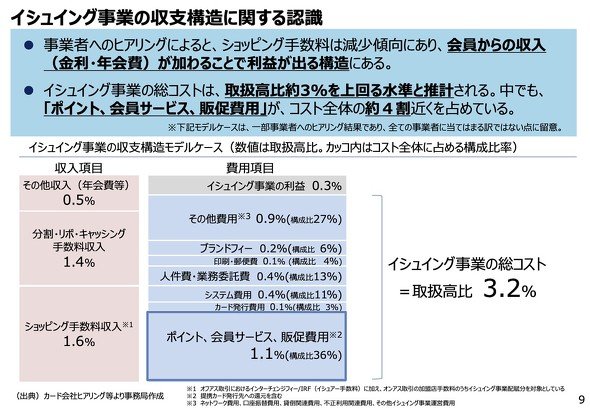 カード発行事業の収支構造(出典:経済産業省)
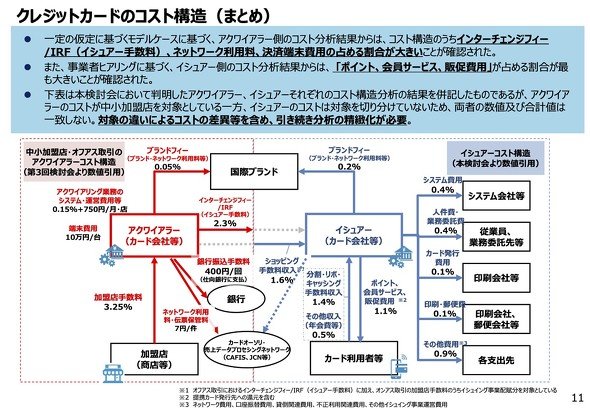 クレジットカードのコスト構造(出典:経済産業省)
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
資さんうどん、従業員の退職理由などが外部から閲覧可能に 委託先の勤怠システムに設定不備
-
2
松屋の公式アプリとWebサイトが停止 不正アクセスを検知、モバイルオーダーや弁当予約も使えず
-
3
「PayPay連携の銀行から、お金全部盗られた」被害報告……原因と対策は? PayPayに聞いた
-
4
ベネフィット・ワンの委託先に不正アクセス セゾン会員向け優待サービスで約2.9万人分の個人情報漏えい
-
5
NEC、委託先の情報漏えいで謝罪 「セキュリティ事業を手掛ける企業として反省」
-
6
グッスマ、顧客の2800人のカード番号全16桁+セキュリティコードなど流出か 下4桁は40万枚分
-
7
JALの予約システムに不正アクセス 約9万人分の予約情報が漏えい 一部ではパスポート番号も
-
8
VTuber「兎田ぺこら」グッズにSNSで風評被害→示談成立 「保護者同伴で謝罪などがあったため」
-
9
渦中のGMO、熊谷代表の発信は“火に油”か? 「経営トップが自ら広報」の功罪
-
10
GMO、ランサム被害にあった顧客に新しいPC提供へ 犯行グループは1人の顧客情報公開か
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR