




















なぜ? 日本のキャッシュレス決済手数料が高い理由(1/4 ページ)
先日、もんじゃ焼きで有名な東京のある商店街を訪れたとき、お店の総合案内所でクレジットカードが支払いに使えるかを聞いたところ「こちらの地図にある店ではすべて使えますが、できれば現金払いでお願いします」といわれるという、少しショックな出来事があった。
店側の気持ちは分からないでもないが、「本当は受けたくないけど、しょうがないので……」という気持ちが透けて見えて正直微妙な気持ちだ。
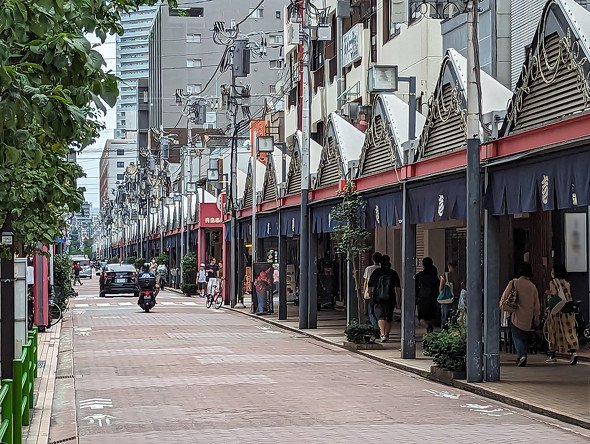 クレカは使えるけど、支払いはなるべく現金で」とは言うものの……
少し前にPayPayの取り扱いを止めた加盟店が「『汗をかかずに儲かるシステム』への小さな抵抗」という掲示を出したことが話題となったが、売上の2%(正確には1.98%)を手数料として徴収されることに抵抗があるというのには理解できる部分があるが、それまでさんざんシステムを利用していてその利用料を支払うことが許せないというのはサービスへのタダ乗りでしかない。あくまでビジネスなので、使いたければその対価を払うというギブ・アンド・テイクの世界だ。
そんな諸悪の根源のように言われることの多いキャッシュレス決済での手数料だが、デビットカードの取り扱いに手数料率の制限がある米国や、それに加えてクレジットカードでも同様の制限のある欧州などに比べ、日本のカード決済手数料は全体に高いとされている。
日本の決済手数料は高いのか? 他国と比べてみる
実際どうなのか。下記に日本、米国、英国におけるSquareの決済手数料を並べてみた。同一企業が違う国でどのような手数料率でビジネスを行っているかがよく分かる。
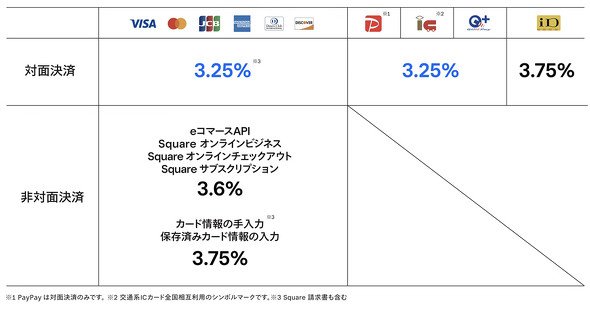 Squareの日本における決済手数料
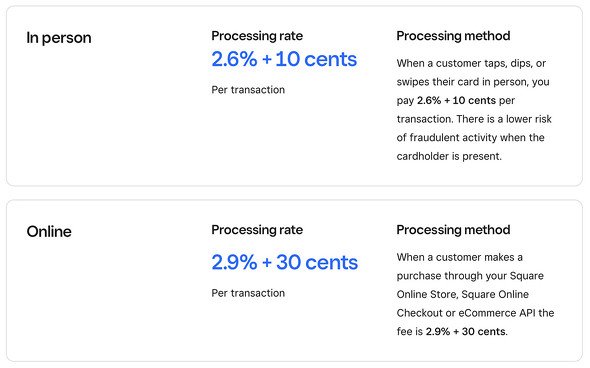 Squareの米国における決済手数料
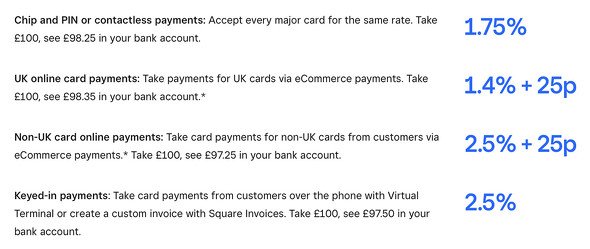 Squareの英国における決済手数料
米国と英国は「+10セント」や「+25ペンス」で表現されるミニマムチャージが存在するため一律での比較は難しいが、日本は米国と比較して0.6-0.7%ほど、英国と比較すると倍近い差があることが分かる。一般に、リアル店舗で買い物を行う「対面決済」の手数料率は低く、「オンライン決済」の料率はそれより高くなることが知られている。本人やカードの有無の確認ができる対面決済に比べ、番号入力のみで利用できるオンライン決済の方がリスクが高いためだ。
また興味深いのは、英国では国内発行のカードに限りオンライン決済手数料が対面決済よりも安くなる。他方で国外発行のカードでは大幅に高くなるため、同国ではカード決済が独自ルールで運用されていることが分かる。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
GMO、ランサム被害にあった顧客に新しいPC提供へ 犯行グループは1人の顧客情報公開か
-
2
NECのルータ「Aterm」、PHP脆弱性の影響なし 設定画面URLの「.php」は無関係
-
3
「楽天トラベル」に不正アクセス 顧客情報最大約260万件など流出か 予約者約3.6万件のクレカ情報も
-
4
Google、プライバシーポリシーに「Gmail」「Googleフォト」のデータを広告に使う例外を追加 回避方法は
-
5
GMO不正アクセス、犯人側は「27日に顧客のPC攻撃」予告 GMOが端末回収、ホワイトハッカーが解析中
-
6
GMO、攻撃者の公開情報に「アクセスは絶対に控えて」 悪質な拡散者には法的措置を準備
-
7
「5年でバッテリーが使い物にならなくなる」は本当か テスラ「モデル3」5年目点検で分かったこと
-
8
GMO熊谷代表「社内ホワイトハッカーが事前に指摘」も対策遅れ、国に「能動的サイバー防御」要請 「責任転嫁では」SNSで批判も
-
9
「年齢は合ってますが、人間ではありません」 6歳の飼い猫に届いた“進研ゼミの案内” なぜ届いたのかベネッセに聞いた
-
10
グッスマに不正アクセス、公式EC閉鎖 会員の住所や注文履歴など漏えいか 再開目処立たず
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR