




















「テッペイ」発表もシステム構築はこれから “突貫工事“覚悟で、JR東がコード決済参入を急いだワケ(1/2 ページ)
既報の通り、JR東日本は11月25日にコード決済サービス「teppay」(テッペイ)の提供を2026年秋に開始すると発表した。
teppayの機能は既存のモバイルSuicaアプリから呼び出しが可能で、提供タイミングでアプリをアップデートしだい、すべてのモバイルSuicaユーザーが利用可能になる。また、同じタイミングでモバイルPASMOについてもteppay対応が表明されており、こちらは時期が少し遅れ、2027年秋からの提供予定となる。
同日にはJR東日本とパスモの共同開催で記者説明会が行われ、teppayの狙いや機能説明が行われたが、ここではteppayを取り巻く市場概況からみた同サービスの今後と、開発にまつわる背景について少し紹介したい。
なぜこのタイミングでJR東はコード決済に参入したのか
teppayの発表に際し、JR東日本の中川晴美氏(常務取締役)は、アンケート調査の結果をもとに日本におけるキャッシュレス決済の乱立や複雑性からくる「キャッシュレス疲れ」があると主張。なるべく馴染みの支払い手段でキャッシュレスをまとめたいというニーズから、主に関東圏の利用者にとって身近な決済手段であるSuicaやPASMOなど、交通系ICの延長線上にあるサービスとして新たにコード決済を立ち上げたと述べている。
実際、teppayはモバイルSuicaやモバイルPASMOのアプリから呼び出す形でサービスが利用でき、teppay残高から交通系ICへのチャージや他のteppayユーザーへの"送金"が可能だったりと、これまでのモバイルSuicaにはなかった機能が実装されており、既存のモバイルSuica(PASMO)ユーザーは特に認証や新規登録作業なく他のコード決済サービスのような仕組みがそのまま利用できる。
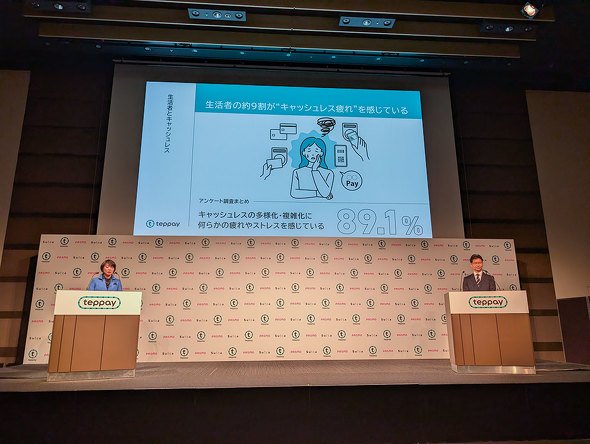 JR東日本が説明するteppayを提供する背景
このteppayの設計思想は明確で、モバイルSuicaとモバイルPASMOユーザーをそのままteppayへと誘導することにある。その代わりというわけではないが犠牲となったものもあり、例えば「teppay残高は現金として引き出す方法がない」「モバイルSuica(PASMO)に一度チャージした残高はteppayに戻せない」「残高上限は(現在のところ)30万円まで」などの制限がある。
これは、他のコード決済サービスと異なり、teppayが「資金移動業者」ではなく「前払式支払手段」という金融カテゴリでサービスを展開していることに起因する。「資金移動業者」の残高は現金として扱われ、例えば銀行やコンビニATMを介しての出金が可能であったり、銀行口座に戻すことも可能だ。「前払式支払手段」では基本的に一方通行で、一度残高にチャージされた金額を戻すことはできない。
その代わりというわけではないが、例えば「資金移動業者」の残高の移動は"マネーロンダリング"などの観点から、必要な監査や本人確認を行ったうえで他者への"送金"が可能なのに対し、「前払式支払手段」ではこうした制限が緩くなる傾向にある。
JR東日本によれば、今のところ監督官庁などとの話し合いで「本人確認なしでの送金」には問題ないとの確認が取れており、加えて「残高上限を30万円で抑えたうえで、必要な監視を行ってセキュリティを高める」という形で枠組みを決めたようだ。なお、上限30万円というのはあくまで目安で、ユーザーや利用状況によって異なるとのこと。
では、なぜこのタイミングでJR東日本がコード決済に"あえて"参入したのかという点だが、ポイントを箇条書きすると次のようになる。
- ここ数年、Suicaなどの電子マネーは決済金額の面でコード決済に倍近く水を空けられている(参考:経済産業省のデータ)
- 交通系ICは「2万円」の金額上限があり支払いに使える場面が限られており、全国区や小規模店舗への展開の面で不利な状況にある
- 過去20年ほどSuicaの進化は実質的に止まっており、改めてテコ入れが必要になった(『Suica Renaissance』の発表)
- Suicaそのもののハードウェア技術更新は大規模なインフラ更新を伴うため難しく、参入ハードルが比較的低いコード決済に着目
- モバイルSuica発行数とモバイルPASMOユーザーで合わせて約3500万おり、これをそのままコード決済サービスに誘導できれば一定のシェア獲得が期待できる(モバイルSuicaは発行数ベースのため必ずしも"ユーザー数"ではない点に注意)
筆者の情報源によれば、JR東日本がコード決済サービス参入を模索し始めたのは、今から2~3年ほど前、ちょうど前述の電子マネーとコード決済の決済金額での逆転が起きたころのタイミングに近い。
プロジェクトとしてteppayが今の形に収束したのは比較的最近(おそらく過去半年から1年の間)だと思われる。2026年秋開始のサービスの詳細を約1年前に発表したのかだが、理由の1つは「JCBとPASMOとの提携がこのタイミングで決まったから」というのが大きいと思われる。
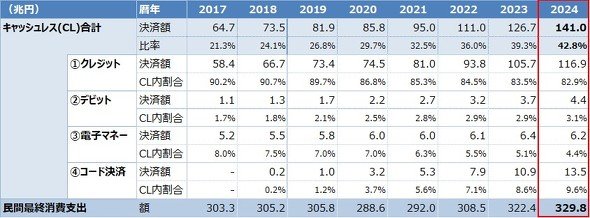 キャッシュレス決済比率の推移(出典:経済産業省)
コード決済の市場はすでにPayPayだけで6割以上を獲得する寡占に近い状況にあり、次点の楽天ペイ、そしてd払いとau PAYの合わせて4社で市場のほとんどを占めている。仮に一度teppayがサービスインすれば、そのまま3500万人のユーザーを擁する巨大サービスとして、現時点で7000万人以上のユーザーを抱えるPayPayにある程度肉薄できるという算段は立つが、いかんせん1年先、モバイルPASMOも合わせれば2年先まで何も情報を出せないのでは、ますます差が開くことになる。
片や全国区のPayPayと、主に首都圏を中心とした東日本エリアを地盤とするモバイルSuica+モバイルPASMOでは競争上も不利であり、継続的に情報を出して世間の注文を受けることを主眼に、あえて1年前のこのタイミングで詳細情報を出したのだろう。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
日本人の大腸がん、約半数に“腸内細菌の毒素”が関与 40歳以下の発症は7割 東大・阪大が200人を全ゲノム解析
-
2
「コミューン」不正アクセスでLINEヤフー、Sansan、パナソニックでも会員情報漏えいの可能性
-
3
「お前たちのクラウドはわれわれのもの」 IDCFクラウドの管理画面に出た攻撃者のメッセージ 内容に運営元は
-
4
履歴書100通に1通「AIだけが読める文字」 20万件調査でわかった“就活ハック”の手口 米研究
-
5
「男は狩り、女は採集」はどこまで本当? 約8割で女性も狩り、乳児連れの例も 過去100年の狩猟採集社会を調査
-
6
農水省の“クソダサ”ポスター話題 「AIよりよっぽど良い」の声も 担当者に狙いを聞いた
-
7
JR東日本、「えきねっと」「ビューカード」などで漏えいか メルアドなど最大609万件 IDCFへの不正アクセスで【追記あり】
-
8
IDCFクラウド障害、親会社のソフトバンクが顧客窓口に 調査・復旧も支援
-
9
山中で遭難の16歳少年、登山計画に生成AI「Claude」利用 救助隊は「ルートの妄信」警鐘
-
10
SBI証券、Google・Appleパスキー乗っ取り被害「確認されていない」 注意喚起は他社事案
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR