




















「メルペイ」から考えるモバイル決済「勝利の方程式」(1/3 ページ)
2月20日、メルカリが都内で大規模なプレスカンファレンスを開催した。題材は、同社のモバイル決済「メルペイ」だ。
メルペイは2月13日に「iPhone限定」という形で、非接触型クレジットカード決済である「iD」を使う形での決済として、すでにスタートしていた。だが、単にiDを使うだけというのはあり得ない、というのが大方の予想であり、2月20日に予定されているプレスカンファレンスでは、より詳細が明かされるのでは……と期待されていた。実際、カンファレンスではAndroidやQRコード決済への対応を含め、「決済=お金を払う」ことに留まらない施策が公開された。
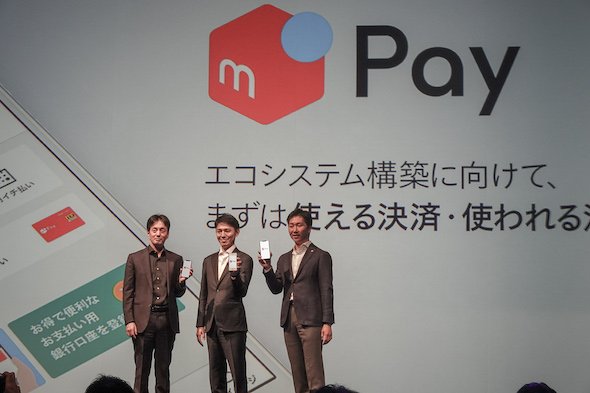 メルペイの詳細についてじっくりと時間を割いて説明が行われた(メルペイのプレスカンファレンスより)
メルペイの発表内容は、モバイル決済をある程度取材している人間の目から見れば、新しい内容にあふれたものではない。だが、その発表の順番や主張の組み立て方は「お見事」のひとこと。消費者側がモバイル決済に感じる不安や、現状の他社との差別化要因に対する答えを織り交ぜ、「自社のモバイル決済が本命である」とアピールしていた。
本当にメルペイが本命になるかはわからない。そうそううまくはいかないと思っている(理由は後述する)。しかし、彼らがプレゼンテーションの中で主張したことには、「モバイル決済を一般に普及させるためのキーワード」が隠れている。今回は、メルペイの発表から「モバイル決済の普及に必要なこと」を考えてみたい。
この記事について
この記事は、毎週金曜日に配信されているメールマガジン『小寺・西田の「金曜ランチビュッフェ」』から、一部を転載したものです。今回の記事は2019年2月22日に配信されたものです。メールマガジン購読(月額648円・税込)の申し込みはこちらから。
「チャージせずとも買物に使える」経済圏の強さに着目せよ
メルペイの本質はなにか? それは「メルカリの売り上げを一般店舗やネットでも使えるようになる」ことに尽きる。
決済をするには「支払うお金」がないといけない。銀行口座やクレジットカードを登録するのはそのためだし、「難しい」と言われるのもここだ。本来、「お金を使ってもらうためにお金をどこかにチャージする」のは不自然なことで、これは、Suicaなどを含めた旧来からあるプリペイドカードも逃れられていない。クレジットカードタイプの利点はチャージが不要であることだし、プリペイド型でオートチャージがあるのもここにある。
ともかく、「お金を使うためにチャージする」という不自然な状況を乗り越えるには、なにか大きな要因がないといけない。
メルペイの場合には、それが「すでに使えるお金が入っている」ことになる。発表会では、メルカリの売上金が5000億円規模であることが示された。現状ではこの大半がまずメルカリ内にプールされ、銀行経由で現金化されて市場に出て行く。だが今後は、銀行を介さずに「メルペイを介し、いろんなところで使えるお金」として使われることになる。
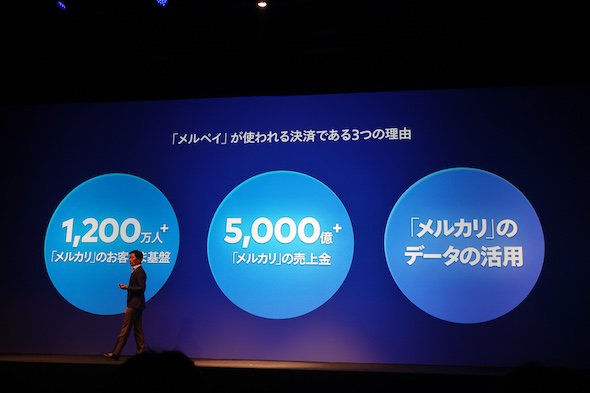 メルカリの売上金は5000億円以上あり、それがそのままメルペイの残高に変わる。メルカリでモノを売っているなら、銀行からのチャージをしなくても買物ができる
これは大きなアドバンテージであり、メルカリにとっても大きな利点だ。メルカリで人々が手にするお金は数千円から数万円というところで、決して大きな額ではない。だが、日常的な買物でそれがうまく消費されるようになると、今度はメルカリ自体での取引を促進する効果を生む。「メルカリで売ることを前提にメルペイで買う」というサイクルが回りだせば、同社全体での利益となる。言ってしまえば、これがメルカリが決済を始める最大の理由だ。
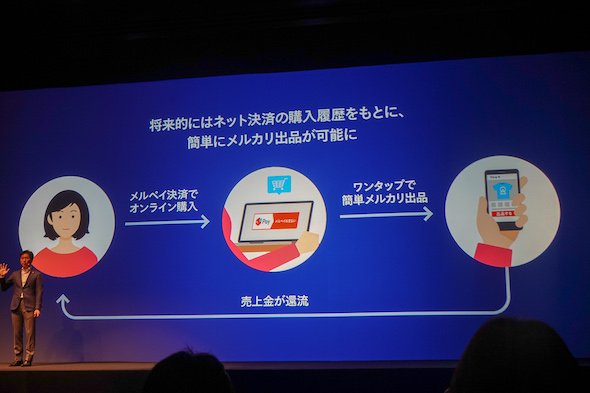 将来的にはオンライン決済にも対応、「メルペイで買ったものはワンタッチでメルカリに出品できる」ようになる。「売ること前提で買う」というメルカリの経済圏を加速する
逆にいえば、メルカリを使っている人でないと旨味が出にくいにが、メルペイの最大の弱点である。「モバイル決済で使えるお金がすでにチャージされている」状況である事業者は他にもある。携帯電話事業者と楽天だ。
携帯電話事業者は、毎月の支払いに応じて貯まるポイントサービスに、相当額のプールがある。NTTドコモの場合、dポイントには「1000億ポイント分がアカウントにある」(NTTドコモ広報)状態だという。KDDIも同様に、au WALLETに相当な額が貯まっているはずだ。ソフトバンクはTポイント連携をしているが額は小さい。携帯電話の支払額に応じた固定ポイントが、4月からはTポイントからPayPayに切り替わる。これで貯まりやすくなるだろう。楽天はそもそも、ショッピングやクレジットカード事業を軸に、多額のポイント経済圏をもっている。
PayPayの最初のキャンペーンの影響もあり、モバイル決済で大きな額を支払う人もいる。だが本命は、「財布の中の小銭と1000円札」の代わりになることであり、コンビニ、ドラッグストア、ファストフード、個人商店などでの少額かつ頻繁な取引だ。だとすれば、死蔵されているポイントを流通させ、そのお金が流れ込むことを加盟店に対するアピール点とするのが自然な作戦となる。その中でもメルペイは、「メルカリでの売り上げがそのまま使える」というメッセージがわかりやすいこともあり、この点では有利、といえる。
逆にいえば、いくら口座とサービスの連携が強いとはいえ、銀行などは、「ポイント経済圏」を持つ企業に対して不利であることは否めない。こと「消費者目線」で見ると、決済サービスの本丸に見えるが、実は有利でもないのだ。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者
関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
「楽天トラベル」に不正アクセス 顧客情報最大約260万件など流出か 予約者約3.6万件のクレカ情報も
-
2
Apple、「iPad mini」を大幅刷新 8.5インチOLEDとA20 Pro搭載、防水にも対応 11万9800円から
-
3
「年齢は合ってますが、人間ではありません」 6歳の飼い猫に届いた“進研ゼミの案内” なぜ届いたのかベネッセに聞いた
-
4
GMO熊谷代表「社内ホワイトハッカーが事前に指摘」も対策遅れ、国に「能動的サイバー防御」要請 「責任転嫁では」SNSで批判も
-
5
GMO不正アクセス、犯人側は「27日に顧客のPC攻撃」予告 GMOが端末回収、ホワイトハッカーが解析中
-
6
Google、プライバシーポリシーに「Gmail」「Googleフォト」のデータを広告に使う例外を追加 回避方法は
-
7
「5年でバッテリーが使い物にならなくなる」は本当か テスラ「モデル3」5年目点検で分かったこと
-
8
ジョーシンへの不正アクセス、最大623万件漏えいか 運転免許証2件・マイナカード1件なども
-
9
グッスマに不正アクセス、公式EC閉鎖 会員の住所や注文履歴など漏えいか 再開目処立たず
-
10
野村総研、サイバー攻撃時の「能動的なシステム停止」を支援する新サービス
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR