




















なぜPayPayは家計簿アプリと連携されないのか 日本の決済データを巡る“構造的な課題”(2/3 ページ)
米国はデジタルウォレットを規制対象にした
オープンファイナンスの海外動向を追い続けている、マネーフォワード総合研究所の廣瀬明倫氏(「瀬」は正しくは旧字体)によれば、象徴的なのが米国の動きだという。
24年10月、米国の消費者金融保護局(CFPB)は銀行やクレジットカード会社だけでなく、デジタルウォレット事業者にもAPI接続を義務付ける新たな規則を導入した。
デジタルウォレットとは、Apple PayやGoogle Pay、PayPalのような決済サービスを指す。PayPayのような事業者も、米国では規制の対象になるということだ。
廣瀬氏はこう説明する。
「消費者保護という観点から『決済に関するデータは、家計簿ソフトのようなサービスで一括して閲覧できるようにすべきだ』という考え方が強まっている」
なぜ、それが消費者保護につながるのか。廣瀬氏はクレジットカードを例に挙げる。
「クレジットカード会社の画面だけを見ていると、リボ払いを勧められる。でも『リボ払いでないと厳しいのか、それとも本当は支払えるのか』の判断は、銀行口座の残高や今後の支払い予定も一緒に確認できないと難しい。そのため『よく分からないから、念のためリボ払いにしてしまう』ということも起きる」
決済データが分散していると、ユーザーは自分の財務状況を正確に把握できない。その結果、事業者側に誘導される形で、必ずしも自分に有利ではない選択をしてしまうリスクがある。つまり、データを一元管理できることは、自分で判断するための前提条件なのだ。
米国だけではない。EU、英国、オーストラリア、カナダ──多くの国では、アクセスの無償化やAPI標準化が法制度で義務付けられている。
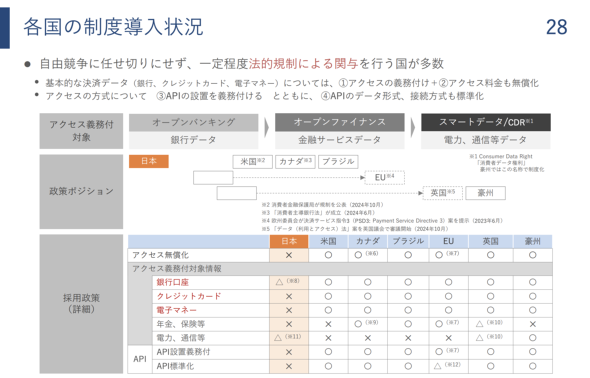 各国のデータ連携制度導入状況の国際比較。オープンバンキング(銀行データ)から始まり、オープンファイナンス(金融サービス全般)、さらにスマートデータ/CDR(電力・通信等)へと対象を広げる段階的な展開が主流である。日本は銀行口座以外のアクセス無償化やAPI設置義務付けが未実施で、諸外国に比べて制度整備が遅れている状況だ(デジタル行財政改革会議に電子決済等代行事業者協会が提供した資料より)
そして、これらの国々に共通し広がっているのが「データポータビリティ権」という考え方だ。
データポータビリティとは、事業者が持っている自分のデータを、使いやすい形で手元に取り戻し、自分の意思で他のサービスに移せるようにする仕組みを指す。
「もともとはEUのGDPR──個人データ保護についてを定めた一般データ保護規則──から生まれた考え方。これをきっかけに、『データは本来、個人のものだ』という認識が世界的に主流になりつつある」(廣瀬氏)
つまり、これは単なる利便性の話ではない。自分の情報を自分でコントロールできる権利──プライバシー権にも関連する形で、デジタル時代に新たな形で認識されつつある権利である。
自分の経済活動の記録──どこで何を買い、いくら使ったか──は、本来その人自身のものだ。このようなデータポータビリティの考え方に照らせば、決済の履歴は、事業者が「提供してあげる」ものではなく、「ユーザーが当然持っているべきもの」となる。
世界では今、個人を単なる“ただデータを提供する側”から、自分のデータを自分で管理し使いこなす“主体”へと変えていく動きが進んでいるのだ。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者
関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
GMO、ランサム被害にあった顧客に新しいPC提供へ 犯行グループは1人の顧客情報公開か
-
2
NECのルータ「Aterm」、PHP脆弱性の影響なし 設定画面URLの「.php」は無関係
-
3
GMO、不正アクセス実行犯の手がかりに懸賞金 1億5000万円規模
-
4
GMO不正アクセスの犯人サイト、ドメイン停止を確認
-
5
資さんうどん、従業員の退職理由などが外部から閲覧可能に 委託先の勤怠システムに設定不備
-
6
「楽天トラベル」に不正アクセス 顧客情報最大約260万件など流出か 予約者約3.6万件のクレカ情報も
-
7
メアドを検索→AIで“その人専用フィッシングメール”を生成する手法、クリック率が約2.7倍に 7000人以上で実験
-
8
So-net、会員情報約259万件が漏えい 一部メールサービスではパスワードも流出
-
9
GMO、攻撃者の公開情報に「アクセスは絶対に控えて」 悪質な拡散者には法的措置を準備
-
10
Google、プライバシーポリシーに「Gmail」「Googleフォト」のデータを広告に使う例外を追加 回避方法は
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR