




















なぜPayPayは家計簿アプリと連携されないのか 日本の決済データを巡る“構造的な課題”(1/3 ページ)
今日では多くの人が、家計簿アプリで銀行口座やクレジットカードの利用履歴を一元管理している。マネーフォワードMEやZaimといったアプリに口座を連携させれば、入出金の記録が自動で取り込まれ、支出の傾向が一目で分かる。現金を使わない生活が当たり前になった今、こうしたツールは家計管理の基盤になっている。
ところが、ここに奇妙な穴がある。コード決済の本丸こと、PayPayだ。
PayPayカードは連携できる。PayPay銀行も連携できる。しかし、決済の中核であるPayPay本体──QRコード決済のPayPay──だけは、家計簿アプリと連携できない。コンビニでも飲食店でも使えるPayPayの利用履歴が、自動では取り込めないのである。なぜか。
この素朴な疑問は、実は日本の決済データを巡る構造的な課題と結びついている。そして、世界的な潮流から取り残された日本の現状を映し出す鏡でもある。
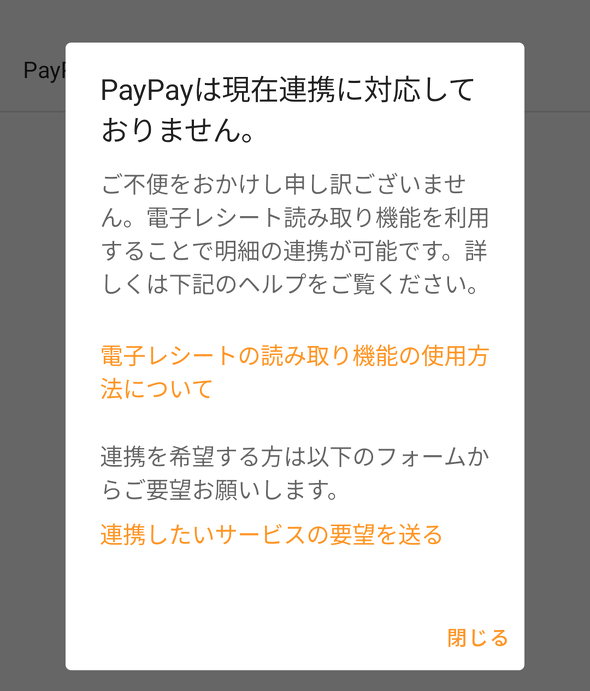 PayPayの連携非対応を伝えるマネーフォワードMEのポップアップ。代替手段として「電子レシート読み取り機能」が案内されており、利用明細のスクリーンショットやPDFをアップロードすることで間接的な連携が可能である。しかし、これは本来API連携で自動化されるべき作業を利用者に負担させる応急的な対処法にすぎない
「選択」としての不連携
技術的な障壁があるわけではない。PayPayは2月に、アプリ内で取引履歴をCSV形式でダウンロードできる機能を実装した。マネーフォワードMEやZaimは、このCSVファイルを取り込む機能をリリースしている。データ自体は存在しており、提供も可能だ。
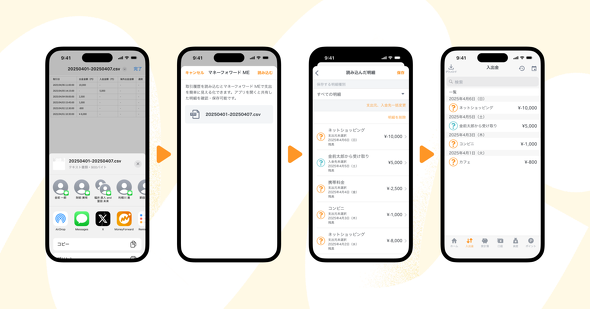 マネーフォワードMEがPayPayの取引履歴をCSVファイルで取り込む流れ。PayPayは登録ユーザー7000万人を超える日本最大級のキャッシュレスサービスだが、API連携には対応していない。PayPayがCSVデータの提供をやっと開始したのに対応し、7月、マネーフォワードはCSV取り込み機能をリリースした。しかし、これは本来API連携で自動化されるべき作業を、利用者の手作業に委ねる応急的な対処法である
それなのに、銀行などで広く採用されているAPI連携──アプリ同士が直接データをやりとりする仕組み──は、PayPayでは提供されていない。
アプリ内にユーザーを留めておきたいのか。将来的なマーケティングのためにデータを手もとに置きたいのか。あるいは、API提供にかかるコストを避けたいのか──。
PayPayに尋ねてみた。PayPayカードやPayPay銀行は連携できるのに、PayPay本体だけができないのはなぜか。
返ってきた回答は、こうだった。
「『ユーザーファースト』を前提としたUI/UXなどの観点を踏まえつつ、総合的に検討した結果」
開発の優先順位が上がらない理由を尋ねても、ビジネスモデルとの関係を尋ねても、ほぼ同じ文言が返ってきた。
CSV提供が可能である以上、技術的な問題ではない。これは「できない」のではなく、「しない」という選択だ。データの外部提供に、優先順位を置いていないということである。
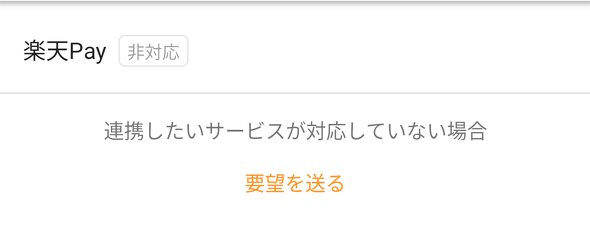 マネーフォワードMEアプリ内での楽天Payの連携状況表示。PayPayと並ぶ有力コード決済サービスである楽天Payも、家計簿アプリなどから取引情報を取得できない状況にある。利用者の多い決済サービスが軒並み連携できないことは、家計管理の利便性を大きく損なっている
こうした判断の背景には、日本に独特の空気があるだろう。決済データは事業者が管理するもので、ユーザーは必要に応じて「提供してもらう」ものだという感覚が、当たり前のように受け入れられている。
しかし実は世界の流れは、正反対の方向に動いている。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者
関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
GMO、ランサム被害にあった顧客に新しいPC提供へ 犯行グループは1人の顧客情報公開か
-
2
NECのルータ「Aterm」、PHP脆弱性の影響なし 設定画面URLの「.php」は無関係
-
3
GMO、不正アクセス実行犯の手がかりに懸賞金 1億5000万円規模
-
4
「楽天トラベル」に不正アクセス 顧客情報最大約260万件など流出か 予約者約3.6万件のクレカ情報も
-
5
メアドを検索→AIで“その人専用フィッシングメール”を生成する手法、クリック率が約2.7倍に 7000人以上で実験
-
6
GMO、攻撃者の公開情報に「アクセスは絶対に控えて」 悪質な拡散者には法的措置を準備
-
7
IPO目論見書に「AIは人類の存亡リスク」「コードの9割はClaude製」 Anthropicが示した規格外の見立て
-
8
Google DeepMind、ワールドモデル「Genie 4」発表 音声や会話もリアルタイム生成、Geminiと連携
-
9
Google、プライバシーポリシーに「Gmail」「Googleフォト」のデータを広告に使う例外を追加 回避方法は
-
10
So-net、会員情報約259万件が漏えい 一部メールサービスではパスワードも流出
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR