




















乱立する日本の金融決済システムは海外と比べて遅れているのか? そうとも言い切れない事情(1/4 ページ)
少し前の話になるが、文春オンラインにソラミツ代表取締役社長の宮沢和正氏のインタビュー記事が掲載されていた。乱立する決済サービスが国内に与える影響について解説されたものだ。
ソラミツという名前をご存じない方も多いかもしれないが、ブロックチェーンの「Hyperledger Iroha」のオリジナルを開発した企業であり、この技術をベースにしたデジタル通貨「Bakong(バコン)」をカンボジアで立ち上げたことで広く知られている。Bakongは中央銀行が発行するデジタル通貨「CBDC(Central Bank Digital Currency)」の1つであり、実運用ベースのCBDCとしてはバハマに次いで世界で2番目でのサービスインとなる。
CBDCは現在、日本を含む世界各国が研究開発を続けており、特に中国が熱心に取り組んでいることが知られ、一部都市での本格運用を始めた「DC/EP(Digital Currency/Electronic Payment:数字貨幣電子支付)」というサービスがある(海外では「eCNY」や「eRMB」とも呼ばれており、日本では「デジタル人民元」という名称で呼ばれることが多い)。
記事中で宮沢氏は「デジタル人民元」を武器に中国が決済や送金システムを世界中に展開することで、金融取引における世界的な覇権を狙っていることを指摘する。決済サービスの規格統一も成されない国内事情において、将来的にデジタル人民元のほか諸外国の決済システムに日本が乗っ取られる危険性を警告するというのが記事の趣旨となっている。
もともとソニー出身の同氏は国内における電子マネー「Edy」(現在は「楽天Edy」)の立ち上げと、その運営会社ビットワレットの設立に携わっているが、その後も複数の電子マネーサービスが登場して“乱立”状態が生まれたことが利用者の利便性低下につながっており、諸外国に比べて高い日本の決済手数料の原因が、高コスト体質の日本国内の金融機関に政府が忖度した結果だとも述べている。
これらの指摘について、「本当に乱立は悪なのか」「決済手数料が高い原因はどこにあるのか」「デジタル人民元のような外国の決済システムが日本を席巻することはあるのか」の3点から考察したい。
乱立状況と統一の決済サービス
宮沢氏は「交通系はSuica、電子マネーはEdy」という形で統一を図っていたところ、JR東日本側にEdyの取り扱いを拒否され、Suica自身が電子マネー機能を備えて2004年にEdyの競合となったことを取り上げ、その後の流通系電子マネー参入と合わせ、国内での電子マネー統一の機会を逃したと述べていた。
多くが知るように日本国内には複数の電子マネーが存在し、さらに最近では「○○Pay」の名称のコード決済が多数登場し、乱立状態にあるのは確かだ。こうした状況下で毎回話題に上るのが「なんで政府が乗り出して統一電子マネーを作ったり、政府自身が決済サービスを運用しないのか」という意見だ。一見良さそうに見えるアイデアだが、複数の理由であまり効果的ではないのが実際だ。
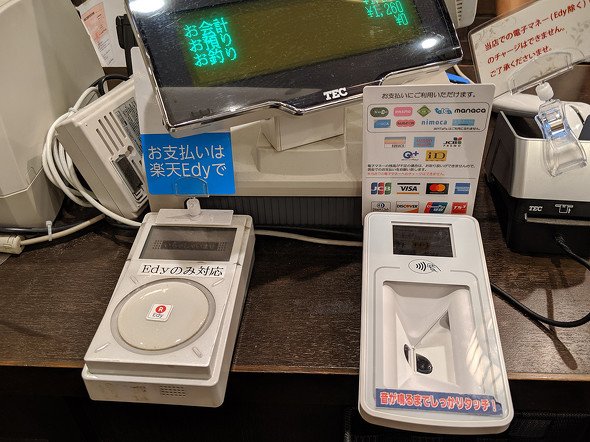 楽天Edyのみ対応だった店舗に他の決済サービスが入ったケース
政府が電子マネーの統一に乗り出さない理由の1つは「民業不介入」という原則もあるが、インフラ普及を妨げる要因にもなり得る点が問題となる。複数の決済サービスがシェア獲得を目指して互いに切磋琢磨することはメリットも大きく、先行投資で加盟店やユーザー獲得に乗り出すことで、インフラ整備が早くなるという恩恵がある。
そもそも、シェア争いもなく“将来的なうま味”を得られる見込みがなければ、民間企業は積極的な投資を行わない。電子マネーの普及期にiDを推進するNTTドコモと三井住友カードがiD/QUICPay/Edyの3サービスに対応した読み取り用の端末装置を大量にバラまいたが、この先行投資も将来の果実を見据えてのものだ(一方で後にApple Payが登場したときにJCBがQUICPayの対応で抜け駆けしたことが後の遺恨につながったわけだが……)。
過度とも思えるユーザーへの還元施策も同様で、ユーザーを囲い込む施策が結果としてユーザーのメリットとして返ってきている。最近でこそマイナンバーカードに絡めた還元施策やキャッシュレス決済ポイント還元施策で政府が予算を割いたり、キャッシュレス決済普及を目指して中小小売店向けの補助金制度を拡充させたりとインフラ投資を支援する動きを見せているが、一時的なものに過ぎない。
やはり決済インフラは基本的に民業主導で普及させるのが望ましいというのが政府の指針であり、実際にPayPayが比較的短期間で驚異的な拡大を見せたことを鑑みれば、国単体の事業では為し得なかったものだというのが筆者の意見だ。
なお、「国が電子マネーサービスを直接提供しないのか?」という疑問だが、これはCBDCにつながる議論となる。つまり日本という国、具体的には中央銀行の日本銀行が「デジタル円」のサービスを運用し、個々人にその残高を確認して送金や支払いが可能な「ウォレット」を提供することを意味するが、現時点で「難しい」というのが筆者の見解となる。その理由は本稿の最後の項目で解説する。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
資さんうどん、従業員の退職理由などが外部から閲覧可能に 委託先の勤怠システムに設定不備
-
2
NEC、委託先の情報漏えいで謝罪 「セキュリティ事業を手掛ける企業として反省」
-
3
ベネフィット・ワンの委託先に不正アクセス セゾン会員向け優待サービスで約2.9万人分の個人情報漏えい
-
4
渦中のGMO、熊谷代表の発信は“火に油”か? 「経営トップが自ら広報」の功罪
-
5
VTuber「兎田ぺこら」グッズにSNSで風評被害→示談成立 「保護者同伴で謝罪などがあったため」
-
6
JALの予約システムに不正アクセス 約9万人分の予約情報が漏えい 一部ではパスポート番号も
-
7
Apple、初のタッチ対応「MacBook Pro」発表 新型OLED搭載、国内価格は49万9800円から
-
8
AIが人間に“闇バイト”を発注? AIが物理的労働を買う求人サイト「RentAHuman」の実態
-
9
Google、「Gemini 4 Carbon」発表 「Argon」公開から2週間、サイバー防御能力などを強化
-
10
GMO、ランサム被害にあった顧客に新しいPC提供へ 犯行グループは1人の顧客情報公開か
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR