


なぜ? 日本のキャッシュレス決済手数料が高い理由(1/4 ページ)
先日、もんじゃ焼きで有名な東京のある商店街を訪れたとき、お店の総合案内所でクレジットカードが支払いに使えるかを聞いたところ「こちらの地図にある店ではすべて使えますが、できれば現金払いでお願いします」といわれるという、少しショックな出来事があった。
店側の気持ちは分からないでもないが、「本当は受けたくないけど、しょうがないので……」という気持ちが透けて見えて正直微妙な気持ちだ。
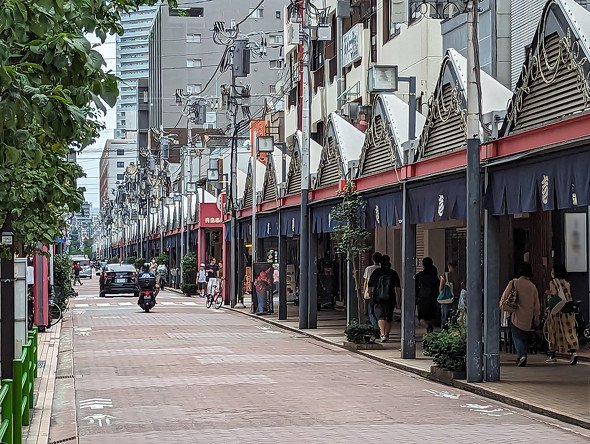 クレカは使えるけど、支払いはなるべく現金で」とは言うものの……
少し前にPayPayの取り扱いを止めた加盟店が「『汗をかかずに儲かるシステム』への小さな抵抗」という掲示を出したことが話題となったが、売上の2%(正確には1.98%)を手数料として徴収されることに抵抗があるというのには理解できる部分があるが、それまでさんざんシステムを利用していてその利用料を支払うことが許せないというのはサービスへのタダ乗りでしかない。あくまでビジネスなので、使いたければその対価を払うというギブ・アンド・テイクの世界だ。
そんな諸悪の根源のように言われることの多いキャッシュレス決済での手数料だが、デビットカードの取り扱いに手数料率の制限がある米国や、それに加えてクレジットカードでも同様の制限のある欧州などに比べ、日本のカード決済手数料は全体に高いとされている。
日本の決済手数料は高いのか? 他国と比べてみる
実際どうなのか。下記に日本、米国、英国におけるSquareの決済手数料を並べてみた。同一企業が違う国でどのような手数料率でビジネスを行っているかがよく分かる。
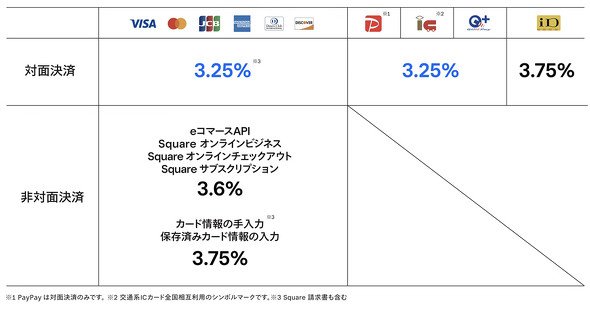 Squareの日本における決済手数料
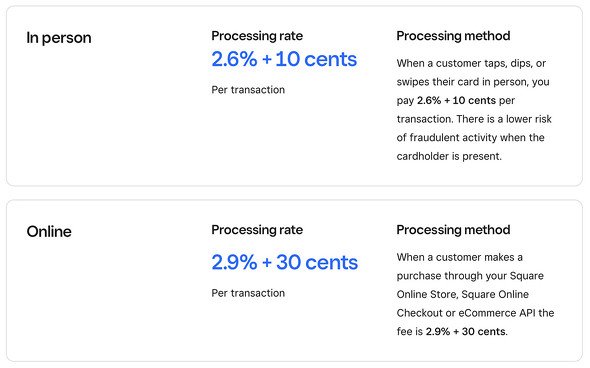 Squareの米国における決済手数料
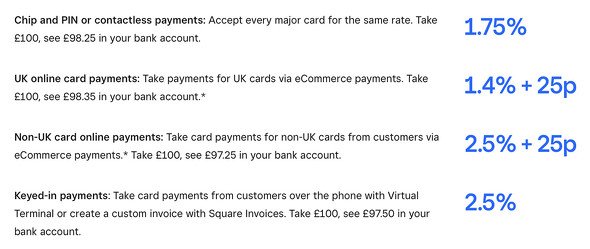 Squareの英国における決済手数料
米国と英国は「+10セント」や「+25ペンス」で表現されるミニマムチャージが存在するため一律での比較は難しいが、日本は米国と比較して0.6-0.7%ほど、英国と比較すると倍近い差があることが分かる。一般に、リアル店舗で買い物を行う「対面決済」の手数料率は低く、「オンライン決済」の料率はそれより高くなることが知られている。本人やカードの有無の確認ができる対面決済に比べ、番号入力のみで利用できるオンライン決済の方がリスクが高いためだ。
また興味深いのは、英国では国内発行のカードに限りオンライン決済手数料が対面決済よりも安くなる。他方で国外発行のカードでは大幅に高くなるため、同国ではカード決済が独自ルールで運用されていることが分かる。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
ロゴ画像用の公開領域に顧客ファイルも保存 GMO系シングルサインオン、4.5万人分漏えい
-
2
ニコニコレンタカー、免許証画像の事前登録を廃止 保存済み画像も全削除 サイバー攻撃の増加受け
-
3
AI学習への利用拒否をrobots.txtで一括指定へ OpenAIやGoogleなどが対応表明
-
4
楽天証券、顧客情報362件が漏えいか NTTデータ委託先に不正アクセス
-
5
クラブツーリズムに不正アクセス 個人情報約432万件漏えいの可能性、サイト停止
-
6
Google、宇宙のTPUから初のAI応答を受信 「Project Suncatcher」試作衛星で「Gemma 4」が俳句を詠む
-
7
日本郵政「ゆうID」不正ログイン、他社で流出したパスワード使うリスト攻撃か……2段階認証必須に
-
8
Anthropic、「Claude」の「Max 20x」を「Ultra」に名称変更 月200ドルで5時間ごとの利用制限を撤廃
-
9
「PayPay連携の銀行から、お金全部盗られた」被害報告……原因と対策は? PayPayに聞いた
-
10
総務省、GMO攻撃者サイトの「ブロッキング」を通信各社に要請 報道
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR