




















束田光陽の不動産投資の教室
不動産投資の「そこは捨てる!」戦略(1/2 ページ)
不動産投資では長い融資期間を取って、ローン支払い額よりも家賃収入が多くなるようにしていくのがポイントでした。ところが、物件によっては短い融資期間しか取れず、毎月の家賃収入からローン支払い額や運営費を支払うと赤字になってしまう場合もあります。そんなときどう考えたらいいのでしょうか?
「お金の教養」を身につけることを目指した総合マネースクール、ファイナンシャルアカデミーで不動産授業を担当する束田光陽先生に、短期間の融資しか得られない物件に出会ったらどうするかを聞きました。聞き手は編集部サイトウ。
短期間の融資しか得られない物件に出会ったら
サイトウ: 前回、10年など短期でしか融資を受けられない物件に出会ったときにどう考えるか? という話で終わりました。このままだと、月々のローン返済額が家賃収入よりも高くなってしまいます。
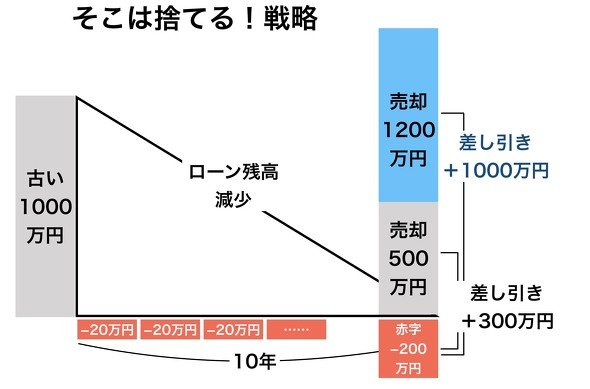
そこは捨てる戦略です。例えば、全額ローンで1000万円の物件を買うとします。この物件は古くて融資可能な年数が短かかった。10年でしか組めなかった。この10年間で家賃収入とローン返済を比べると、赤字になるんです。理由は返済期間が短いから。
赤字額が年間20万円だとしましょう。20万の赤字が続くので10年間で200万円の累計赤字になります。でも、この200万円の赤字は損ではないですね。返さなければいけないローンを返したから赤字になったわけで、損したわけではない。
その結果、10年後、借金の残高は0円になりました。ここで、物件を売るとしましょう。この1000万円の物件は10年後いくらで売れるでしょう? 下がると思いますがゼロではないですね。例えば、半額の500万円まで下がってしまったとしましょう。
でも500万円で売ったときに借金はないわけです。収支で考えると、10年間で200万円失った結果、500万円手にしたので300万円増えているわけです。最初に自己資金をいれていないので。
これは挑戦する価値があるんじゃないかと考える人もいるわけです。
Copyright © ITmedia, Inc. All Rights Reserved.


束田光陽の不動産投資の教室
ファイナンシャルアカデミー認定講師。受講生による講義の満足度評価が5点満点中平均4.9点というナンバーワン講師。大手企業でサラリーマン生活を送るも将来に不安を感じ26歳で不動産投資を開始。現在までに通算25件の物件を購入し、総資産は5億円、年間家賃収入は4000万円。自身の豊富な経験に加え、1万人以上の生徒を教えた経験をもとにした講義は抜群の説得力。落語好きで「束田講師の落語のような話を聞くために通っている」という受講生もいるほど。担当講義は不動産投資スクールのほか、中上級者向けフィールドワークゼミなど。
この記事の著者
関連記事
こんなメディアも見られています
ITmedia NEWSに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




SpecialPR
本日の新着記事
アクセスランキング
-
1
資さんうどん、従業員の退職理由などが外部から閲覧可能に 委託先の勤怠システムに設定不備
-
2
楽天カード、本人認証をワンタイムパスワードに統一 27年2月から順次
-
3
グッスマ、顧客の2800人のカード番号全16桁+セキュリティコードなど流出か 下4桁は40万枚分
-
4
「PayPay連携の銀行から、お金全部盗られた」被害報告……原因と対策は? PayPayに聞いた
-
5
松屋の公式アプリとWebサイトが停止 不正アクセスを検知、モバイルオーダーや弁当予約も使えず
-
6
ベネフィット・ワンの委託先に不正アクセス セゾン会員向け優待サービスで約2.9万人分の個人情報漏えい
-
7
不正アクセスによる漏えい人数、半年余りでのべ2億6000万人に 日本人口の2倍超
-
8
ANAの予約情報に不正アクセス、JALと同じ委託先経由で 個人情報をのぞき見た痕跡も
-
9
NEC、委託先の情報漏えいで謝罪 「セキュリティ事業を手掛ける企業として反省」
-
10
OpenAI、AIの行動指針「Model Spec」を改定 “記憶”の使い方や人間による監督を明記
ITmedia NEWS SNS
 @itmedia_newsをフォロー
インフォメーション
注目情報をチェック
ITmediaNEWSをフォロー
あなたにおすすめの記事PR